

بقلم الأستاذ سليماني مولاي عبد الله
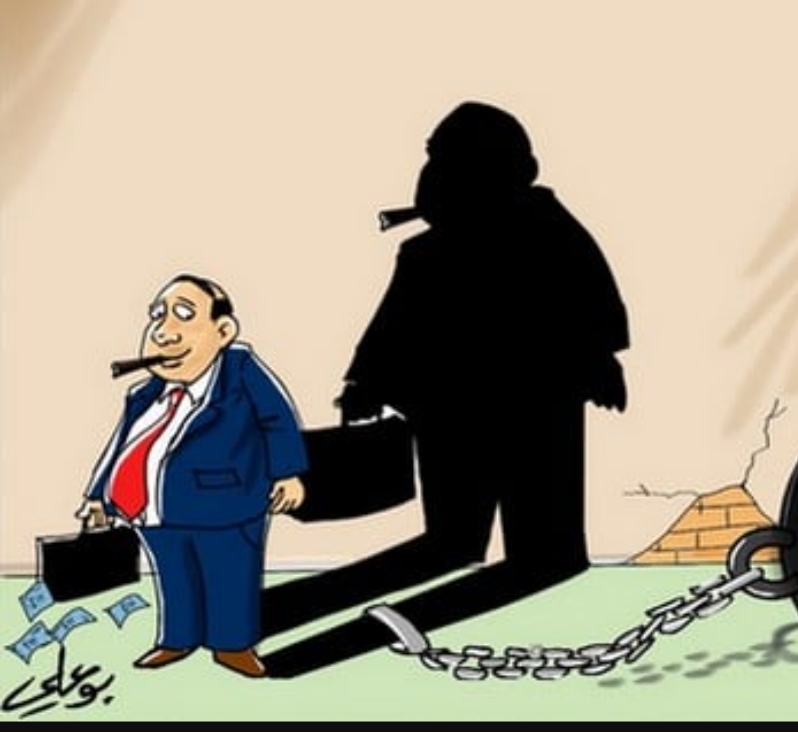
لم تعد مسألة الأموال والاستثمارات التي يمتلكها المواطنون ورجال الأعمال خارج الحدود الوطنية مجرد شأن مالي خاص، بل أصبحت إحدى القضايا المركزية في النقاش الدولي حول العدالة الضريبية، وشفافية المعاملات المالية، وحماية الموارد العمومية. ففي اقتصاد تتشابك فيه الأسواق وتتسارع فيه التحويلات العابرة للحدود، تواجه الدول تحدياً متزايداً يتمثل في التوفيق بين حرية الاستثمار المشروع وضرورة ضمان التصريح بالمداخيل الخاضعة للضريبة واحترام التشريعات المنظمة لحركة رؤوس الأموال.
وفي هذا السياق، عادت هذه القضية إلى الواجهة بالمغرب عقب تداول وسائل إعلام، بتاريخ 12 أكتوبر 2026، معلومات تفيد بوجود تحريات منسوبة إلى مكتب الصرف والمديرية العامة للضرائب بشأن حسابات بنكية واستثمارات مالية وعقارات يملكها بعض المغاربة بالخارج، مع الإشارة إلى أن نطاق الأبحاث قد يشمل 84 دولة، وأن قيمة الأصول المعنية قد تبلغ مليارات الدراهم. غير أن المسؤولية المهنية تقتضي التأكيد على أن هذه المعطيات، في غياب بلاغ رسمي مفصل يؤكد نطاق العمليات ونتائجها، تظل أخباراً إعلامية لا يجوز التعامل معها باعتبارها حصيلة نهائية أو دليلاً على ارتكاب مخالفات من طرف الأشخاص المعنيين.
إن الأهمية الحقيقية لهذا الموضوع لا تكمن في الأرقام المتداولة وحدها، وإنما في التحول الذي تعرفه آليات المراقبة المالية الدولية. فقد أصبح بإمكان الإدارات المختصة، وفق الاتفاقيات والقواعد القانونية المعمول بها، الاستفادة من معلومات مالية ووثائق تجارية ومعطيات متعلقة بالملكية العقارية والاستثمارات الخارجية، بما يساعدها على التحقق من مدى انسجام الثروات المملوكة مع المداخيل المصرح بها. كما تزايد الاهتمام بتحديد المستفيد الفعلي من الشركات والحسابات والهياكل القانونية التي قد تتعدد حلقاتها بين عدة دول، وهو ما يجعل تتبع مصدر الأموال ووجهتها مسألة أساسية في مكافحة التهرب الضريبي وغسل الأموال.
ولفهم أبعاد هذه القضية في السياق المغربي، تبرز تجربة التسوية التلقائية للممتلكات والموجودات المحتفظ بها بالخارج، التي نُظمت في إطار المادة الثامنة من القانون رقم 55.23 المتعلق بقانون المالية لسنة 2024. فقد أعلن مكتب الصرف عن حصيلة هذه العملية التي انتهت في 31 دجنبر 2024، مسجلاً 658 تصريحاً بمبلغ إجمالي تجاوز ملياري درهم. وتقدم هذه المعطيات الرسمية مؤشراً ملموساً على أهمية معالجة الوضعيات المالية العابرة للحدود من خلال آليات قانونية واضحة. لكنها لا تعني أن جميع الأصول المصرح بها كانت غير قانونية، كما لا تسمح بالربط المباشر بينها وبين أي تحقيقات إعلامية متداولة حالياً؛ فالتسوية التلقائية إجراء قانوني له شروطه وآثاره، بينما تخضع المراقبة والتحقيق لمقتضيات وإجراءات مختلفة.
وتتضح الأهمية الاقتصادية للموضوع عند ربطه بتطور الموارد الجبائية الوطنية. فقد أُعلن، خلال عرض حصيلة تنفيذ قانون المالية لسنة 2024 أمام مجلس المستشارين في 4 فبراير 2025، عن ارتفاع المداخيل الضريبية بحوالي 37.6 مليار درهم مقارنة بسنة 2023، مع بلوغ نسبة إنجاز التوقعات الجبائية 110.8 في المائة. وتعكس هذه الأرقام الدور المتزايد للموارد الضريبية في تمويل السياسات العمومية، لكنها لا تثبت أن هذا التطور ناتج عن مراقبة الأصول الموجودة بالخارج، إذ تتداخل فيه عوامل اقتصادية وجبائية متعددة.
ومن الناحية القانونية، تقتضي الدقة التمييز بين ثلاثة مستويات مستقلة، وإن كانت مترابطة: امتلاك أموال أو عقارات بالخارج، واحترام التشريعات المنظمة للصرف والتحويلات المالية، والوفاء بالالتزامات الضريبية. فمجرد امتلاك حساب بنكي أو عقار أو استثمار خارج المغرب لا يشكل، في حد ذاته، مخالفة قانونية. وإنما يتوقف تقييم الوضعية على مصدر الأموال، وتاريخ اكتساب الأصول، وصفة صاحبها من حيث الإقامة، وطبيعة الاستثمار، والالتزامات التصريحية والضريبية الواجبة التطبيق، فضلاً عن القواعد المنظمة للتحويلات والعمليات المالية الدولية.
وقد تكون وضعية مالية سليمة من الناحية الضريبية، لكنها تستدعي فحصاً مستقلاً من زاوية تشريعات الصرف، كما يمكن أن تطرح بعض المداخيل إشكالات ضريبية حتى عندما يكون امتلاك الأصل في الخارج مشروعاً. ولذلك فإن إصدار أي حكم بشأن وضعية شخص أو شركة يستوجب دراسة الوثائق والوقائع والنصوص القانونية ذات الصلة، بعيداً عن التعميم أو إصدار أحكام مسبقة.
وتتخذ هذه الإشكالية أبعاداً إضافية مع تطور الاقتصاد الرقمي. فالمؤثرون وصناع المحتوى والمستشارون ومقدمو الخدمات عبر الإنترنت أصبحوا قادرين على تحقيق مداخيل من الإعلانات والشراكات التجارية والعمولات والمنصات الأجنبية، دون أن تكون جميع هذه التدفقات المالية مرتبطة بوجود مؤسسة تقليدية في بلد واحد. وفي هذه الحالات، لا يكفي النظر إلى الرصيد البنكي وحده، بل يتعين تحديد طبيعة الإيرادات، ومصدرها، وتاريخ تحصيلها، والعقود المرتبطة بها، ومدى خضوعها للضريبة وفق التشريعات المعمول بها. وينطبق الأمر ذاته على رجال الأعمال والمستثمرين، حيث ينبغي التمييز بين رأس المال الأصلي، والأرباح الموزعة، والمداخيل العقارية، وعائدات بيع الأصول، والمكاسب الناتجة عن الاستثمارات.
أما على المستوى الدولي، فتشكل المعايير التي وضعتها منظمة التعاون الاقتصادي والتنمية لتبادل المعلومات المالية تلقائياً أحد أهم الأدوات الحديثة في مجال التعاون الضريبي. غير أن تقرير المنظمة الصادر سنة 2025 بشأن تنفيذ معيار التبادل التلقائي للمعلومات أشار إلى أن المغرب لم يكن قد استكمل، عند تاريخ التقييم، الأطر القانونية والتقنية اللازمة للتبادل الفعلي في إطار هذا المعيار، رغم التزامه ببدء التبادل خلال سنة 2025، مع الإشارة إلى أفق تنفيذ أقصاه سنة 2028. وتكتسي هذه المعلومة أهمية خاصة لأنها تمنع الخلط بين التعاون الضريبي الدولي باعتباره توجهاً عاماً، وبين التشغيل الفعلي لكل آلية من آلياته.
وبناءً على ذلك، لا يصح اعتبار الدول الـ84 المذكورة في الأخبار الإعلامية كلها دولاً تربطها بالمغرب بالضرورة منظومة تبادل تلقائي وفعلي للمعلومات البنكية. فقد تستند التحريات، بحسب طبيعتها، إلى وسائل تعاون قانوني مختلفة، أو طلبات معلومات محددة، أو وثائق متاحة عبر قنوات أخرى. ويبقى تحديد البلدان المعنية والآليات المستعملة ونطاق العمليات رهيناً بما يمكن أن تؤكده الجهات المختصة رسمياً.
وبالنسبة إلى المقاولات المغربية التي تمتلك فروعاً أو مساهمات أو استثمارات بالخارج، فإن هذه التطورات تعزز الحاجة إلى حكامة مالية قائمة على الشفافية والتوثيق. ويتعين على المسيرين التأكد من سلامة التحويلات، وتبرير القروض والتسبيقات والمعاملات بين الشركات المرتبطة، وضبط توزيع الأرباح واقتناء الأصول، والاحتفاظ بالعقود والفواتير والكشوف البنكية والمستندات المحاسبية التي تثبت الطبيعة الاقتصادية والقانونية لكل عملية. فالتوثيق الجيد ليس مجرد إجراء إداري، بل أداة للوقاية من المخاطر الجبائية والقانونية وحماية سمعة المقاولة أمام المؤسسات المالية والشركاء والمستثمرين.
كما أن الأفراد الذين يمتلكون ثروات أو استثمارات دولية يحتاجون إلى مراجعة وضعياتهم بصورة منتظمة، والتحقق من الالتزامات المرتبطة بكل أصل وبكل نوع من أنواع الدخل. وعندما تظهر اختلافات بين الوثائق المتاحة والتصريحات المقدمة، ينبغي معالجة الأمر بناءً على دراسة مهنية دقيقة للقانون والوقائع والآجال والإجراءات المتاحة، دون اللجوء إلى تعميمات أو افتراض أن كل وضعية تستوجب الإجراء نفسه.
غير أن فعالية المراقبة لا تنفصل عن حماية حقوق الملزمين. فمكافحة التهرب الضريبي تقتضي أن تستند الإجراءات إلى أدلة قابلة للفحص، وأن تتم في إطار الاختصاصات القانونية، مع احترام السر المهني وحقوق الدفاع وإمكانية الطعن في القرارات وفق المساطر المعمول بها. كما ينبغي التمييز بين الاشتباه والمخالفة المثبتة، وبين إجراء التحري وثبوت المسؤولية القانونية. وتزداد أهمية هذه الضمانات عندما يتعلق الأمر بأخبار تمس فئات مهنية واسعة، دون نشر معطيات رسمية مفصلة بشأن الأشخاص أو الملفات أو النتائج.
إن الرهان بالنسبة إلى المغرب لا يتمثل في تضييق الخناق على الاستثمار المشروع، وإنما في إرساء بيئة اقتصادية تضمن تكافؤ الفرص بين الملزمين، وتحمي الموارد العمومية، وتوفر في الوقت نفسه قواعد واضحة وقابلة للتوقع أمام المستثمرين. فالعدالة الضريبية لا تتحقق بمجرد تكثيف المراقبة، بل تتطلب أيضاً تبسيط الإجراءات، وتحسين جودة الخدمات الإدارية، وتوضيح الالتزامات القانونية، وتطوير وسائل التحقق من المخاطر الحقيقية، مع مراعاة طبيعة كل نشاط ووضعية كل ملزم.
إن الشفافية المالية أصبحت عنصراً أساسياً في تعزيز السيادة الاقتصادية للدولة. غير أن هذه السيادة لا تعني أن كل ثروة موجودة خارج الحدود موضع شبهة، بل تعني ضمان احترام القواعد الوطنية، وإمكانية التحقق من مصادر الأموال والمداخيل الخاضعة للضريبة، ومشروعية التحويلات والاستثمارات، وتطبيق القانون على الجميع دون تمييز.
إن بناء الثقة بين الإدارة والملزمين، وربط المسؤولية بالمحاسبة، وتشجيع الاستثمار المنتج، ومحاربة الممارسات غير المشروعة، كلها عناصر متكاملة وليست أهدافاً متعارضة. ومن هذا المنطلق، فإن نجاح أي توجه رقابي جديد سيقاس بقدرته على كشف المخالفات المثبتة، واسترجاع الحقوق العمومية المستحقة وفق القانون، وصون حقوق الأفراد والمقاولات، وتعزيز مكانة المغرب باعتباره اقتصاداً يسعى إلى الجمع بين الانفتاح الدولي والانضباط المالي والعدالة الجبائية.

عبد الواحد الحسناوي
يساهم في تغطية الأخبار وإنتاج المحتوى التحريري لشوف أشطاري.
استكشف كل مقالات الكاتب ←وجدت معلومة تحتاج إلى تصحيح؟
راسل هيئة التحرير مع رابط المقال والتفاصيل، وسنراجعها وفق ميثاقنا المهني.
0 تعليقاً
احترم الآخرين وناقش الفكرة من دون تجريح أو معلومات شخصية.